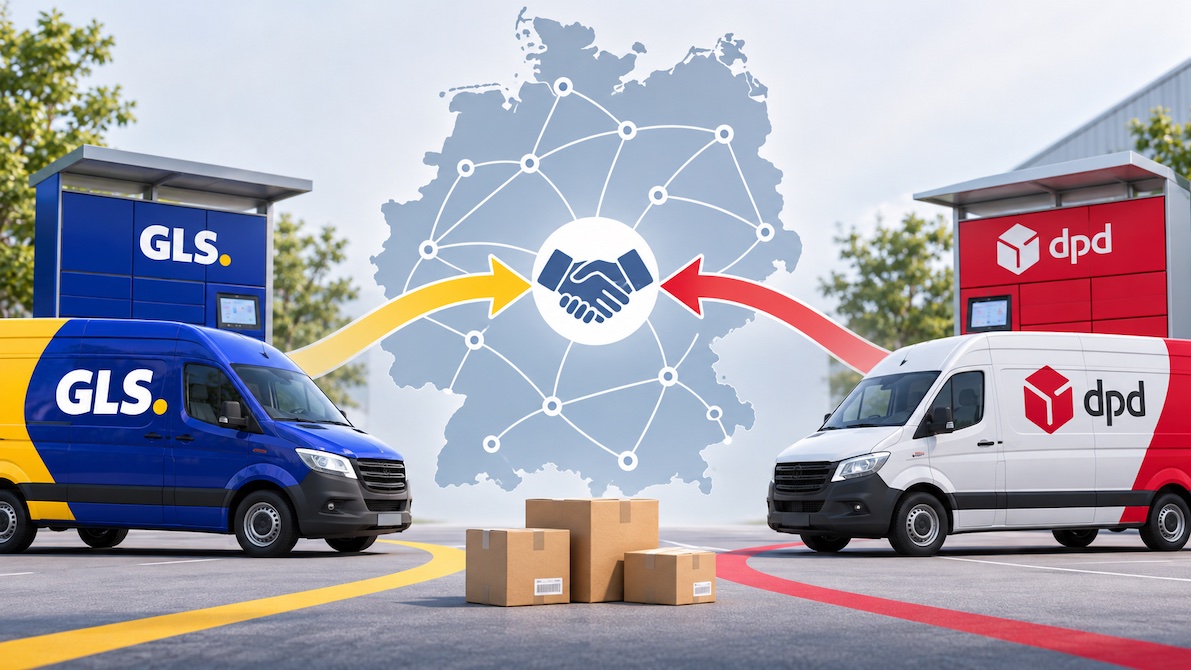
Nel mercato dei pacchi, a volte, per competere bisogna smettere di farsi concorrenza. Almeno su una parte delle attività. È il principio che sembra aver guidato GLS e Geopost, il gruppo francese proprietario di DPD, nella decisione di unire le rispettive attività tedesche in una joint venture. Un’operazione annunciata il 18 novembre che, se autorizzata dalle autorità competenti, darà vita a uno dei maggiori operatori della Germania, con oltre 700 milioni di pacchi consegnati ogni anno e un fatturato superiore ai 4 miliardi di euro.
La nuova società opererà con il marchio GLS, che ne sarà anche l’azionista di maggioranza. Secondo il quotidiano economico tedesco Handelsblatt, le quote saranno ripartite per l’80% a GLS e per il restante 20% a Geopost. La stessa testata stima una quota di mercato intorno al 20%: una dimensione che consentirà al nuovo operatore di ridurre il divario rispetto a DHL, leader indiscusso del mercato tedesco.
Ma sarebbe riduttivo leggere l’operazione soltanto come il tentativo di diventare più grandi. Perché, dietro la concentrazione, si intravede un modo diverso di organizzare la logistica dei pacchi.
Prima si condividono i locker. Poi si uniscono le aziende
Per comprendere il significato della joint venture bisogna tornare indietro di due anni. Nell’ottobre 2024 GLS e DPD hanno cominciato a collaborare in Germania sulla distribuzione fuori domicilio, sviluppando un’infrastruttura condivisa di punti di ritiro e armadietti automatici. Nel marzo 2026 questa collaborazione ha assunto un’identità precisa, con il lancio di inboxx, una rete di locker concepita per essere aperta anche ad altri operatori.
Un modello già sperimentato, con modalità analoghe, nella Repubblica Ceca e in Ungheria. In sostanza, due imprese che continuano a contendersi i clienti decidono di non duplicare necessariamente tutte le infrastrutture necessarie a servirli. Ora il salto è decisamente più lungo: dalla condivisione di una parte delle strutture alla progettazione di un’unica organizzazione industriale. L’obiettivo annunciato è arrivare entro il 2030 a circa 25.000 punti di ritiro e locker utilizzabili congiuntamente. Ma soprattutto investire oltre 500 milioni di euro nei prossimi anni, dopo il perfezionamento dell’operazione, per rafforzare automazione, digitalizzazione, capacità della rete e sostenibilità.
Il valore economico della densità
Il ragionamento industriale ha una sua logica piuttosto semplice. Nella distribuzione dei pacchi, più che in molte altre attività di trasporto, la redditività dipende dalla densità: quanti colli vengono movimentati in un centro di smistamento, quanti vengono caricati su un mezzo, quante consegne possono essere effettuate percorrendo gli stessi chilometri.
Due corrieri che raggiungono lo stesso quartiere con due furgoni diversi, servendo magari gli stessi condomìni, sostengono costi che una struttura integrata potrebbe in parte evitare. Lo stesso vale per i depositi, gli impianti di smistamento e le infrastrutture informatiche. Non significa che basti sommare due reti per ottenere automaticamente risparmi. Integrare organizzazioni, sistemi tecnologici e modelli commerciali differenti comporta costi, complessità e possibili inefficienze. Ma le economie di scala potenziali sono evidenti.
A renderle ancora più importanti contribuisce l’evoluzione del settore. La competizione non si gioca più soltanto sulla tariffa del singolo pacco, ma anche sulla capacità di offrire consegne flessibili, resi semplici, collegamenti internazionali, servizi di fulfilment e infrastrutture tecnologiche sempre più sofisticate. Tutte attività che richiedono investimenti ingenti.
Ecco allora il senso più profondo dell’operazione: non soltanto ridurre i costi delle strutture esistenti, ma raggiungere una dimensione sufficiente per finanziare quelle future.
Un modello esportabile? In parte lo è già
La domanda, a questo punto, è se il progetto tedesco rappresenti un caso isolato oppure l’anticipazione di qualcosa che potrebbe ripetersi altrove. La risposta va articolata. La cooperazione tra concorrenti su infrastrutture condivise è già una realtà e può estendersi con relativa facilità ad altri Paesi. Non è necessario fondere due aziende per utilizzare gli stessi locker, i medesimi punti di ritiro o determinate strutture logistiche.
L’integrazione societaria è invece un passaggio molto più impegnativo. Dipende dalla sovrapposizione geografica delle reti, dalle dimensioni dei mercati, dalle economie di scala effettivamente realizzabili e, naturalmente, dalle valutazioni delle autorità antitrust.
C’è però un elemento che suggerisce di non considerare la Germania un episodio esclusivamente nazionale. Geopost appartiene al gruppo pubblico francese La Poste, mentre GLS fa parte della britannica International Distribution Services. Entrambi dispongono di reti internazionali estese e complementari. La joint venture tedesca potrebbe quindi costituire un laboratorio industriale da osservare per eventuali applicazioni future.
E in Italia? I numeri fanno riflettere
Il collegamento con il nostro mercato è immediato. Geopost controlla BRT, mentre GLS dispone di una propria rete nazionale. E gli ultimi dati dell’AGCOM, pubblicati il 16 novembre e relativi al primo semestre 2026 e riportati e personalizzati in «Mercincittà», la nostra pubblicazione dedicata alla distribuzione urbana, aiutano a comprendere quanto potrebbe essere rilevante una collaborazione di analoga portata. Nel mercato italiano dei pacchi, nazionali e internazionali, BRT detiene il 16,1% dei ricavi e GLS il 10,2%. Una semplice somma porta al 26,3%: una quota teorica superiore a quella di qualsiasi singolo operatore attualmente presente.
Limitando l’osservazione ai soli pacchi nazionali, il dato diventa ancora più significativo: BRT ha il 19,3% e GLS il 12,6%. Insieme arriverebbero aritmeticamente al 31,9%.
Naturalmente si tratta soltanto di un superficiale esercizio numerico, non di una previsione di fusione né di una valutazione antitrust. Non esiste, allo stato attuale, alcun annuncio di un’integrazione tra BRT e GLS in Italia. Ma le dimensioni delle due reti rendono interessante interrogarsi sulle possibili evoluzioni del settore.
Anche perché le pressioni che hanno spinto i due gruppi a cercare nuove economie di scala in Germania non sono estranee al mercato italiano: costi crescenti, investimenti tecnologici, necessità di aumentare la produttività dell’ultimo miglio e concorrenza delle grandi piattaforme dell’e-commerce.