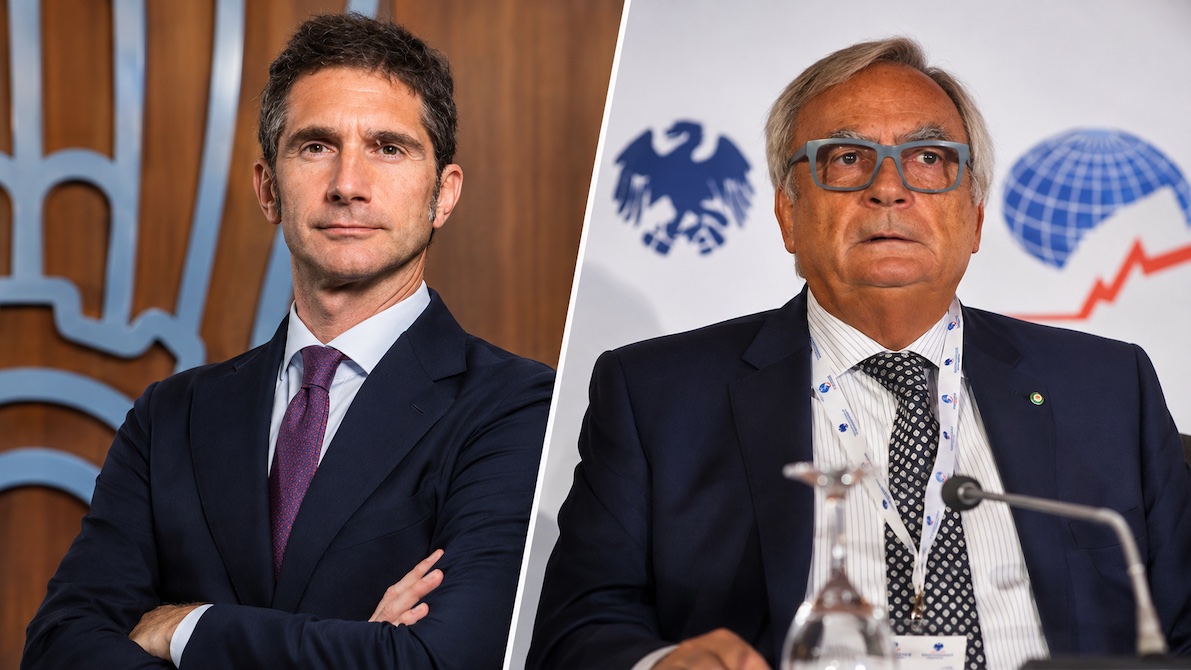
Il gasolio aumenta, il trasportatore paga il maggior costo, il committente glielo riconosce attraverso un adeguamento del corrispettivo. Ma se anche il committente deve sostenere una spesa aggiuntiva, perché non riconoscergli un credito d’imposta? È il ragionamento con cui Confindustria ha aperto un nuovo fronte nel dibattito sul decreto Autotrasporto. Una proposta che ha provocato la reazione del presidente della FAI, Paolo Uggè, secondo il quale «la competitività dell’industria non può essere scaricata sulle spalle dell’autotrasporto».
Eppure, a guardarla da un’altra prospettiva, l’idea potrebbe contenere un elemento interessante proprio per i vettori: incentivare economicamente i committenti a riconoscere gli aumenti del carburante potrebbe favorire l’applicazione della fuel surcharge, trasformando un obbligo contrattuale spesso contestato in un meccanismo meno conflittuale per entrambe le parti. Naturalmente tutto dipenderebbe da come venisse costruita l’agevolazione. E soprattutto dalla possibilità di impedire che il beneficio fiscale riconosciuto a un soggetto della filiera finisca per essere recuperato a spese di un altro.
La proposta di Confindustria: aiutare anche chi paga il trasporto
A sollevare la questione è stato Leopoldo Destro, vicepresidente di Confindustria per i Trasporti, la Logistica e l’Industria del turismo, durante l’audizione del 3 novembre alla commissione Ambiente del Senato, impegnata nell’esame del decreto-legge 193/2026.
Destro ha riconosciuto l’importanza degli interventi a sostegno dell’autotrasporto, osservando però che una parte dei maggiori costi del carburante viene già sostenuta dalle imprese industriali attraverso gli adeguamenti riconosciuti ai loro fornitori di trasporto. Da qui la proposta di introdurre un credito d’imposta anche per la committenza, commisurato agli incrementi effettivamente sostenuti e documentati nei corrispettivi pagati ai vettori. L’obiettivo dichiarato è distribuire più equamente gli interventi pubblici lungo la filiera produttiva, evitando che i rincari dei trasporti compromettano la competitività delle imprese industriali.
La richiesta, dunque, non consiste nel sottrarre risorse ai trasportatori, né nel cancellare la fuel surcharge. Al contrario, presuppone che i committenti abbiano effettivamente riconosciuto ai vettori gli incrementi legati al gasolio. E proprio questa condizione rappresenta l’aspetto più interessante della proposta.
Uggè: «Credito d’imposta? Perché no! Ma non a spese dei vettori»
La replica del presidente della FAI non è una bocciatura assoluta. «Credito d’imposta alla committenza? Perché no!», esordisce Uggè, che solleva tuttavia due questioni: la compatibilità dell’intervento con le regole europee sugli aiuti di Stato e la possibilità di reperire nuove risorse pubbliche. Ma soprattutto richiama l’attenzione su ciò che già accade nei rapporti commerciali. Secondo il presidente della FAI, alcuni committenti, dopo aver riconosciuto ai vettori gli aumenti legati al carburante, chiederebbero successivamente di recuperarli attraverso riduzioni dei prezzi di trasporto. Un comportamento che rischierebbe di vanificare gli strumenti di sostegno e di trasferire nuovamente sui trasportatori costi che dovrebbero essere distribuiti lungo la filiera.
Uggè contesta inoltre che le imprese di autotrasporto abbiano ricevuto aiuti realmente sufficienti a compensare il caro gasolio. A suo giudizio, buona parte delle misure fiscali adottate ha semplicemente ripristinato condizioni precedenti alle riduzioni generalizzate delle accise, senza rappresentare un effettivo beneficio aggiuntivo.
Il ragionamento si chiude con un richiamo alla sicurezza: «Le regole sulla sicurezza non si discutono: vanno rispettate e, semmai, rafforzate». Per Uggè, il contenimento dei costi industriali non può passare attraverso corrispettivi di trasporto incompatibili con il rispetto degli obblighi di sicurezza sociale e della circolazione.
Le tabelle dei costi tornano in gioco. Ma con una funzione diversa
Il riferimento alla sicurezza riporta alla luce un altro elemento del confronto: quello dei costi di esercizio dell’autotrasporto.
Il Ministero delle Infrastrutture e dei Trasporti pubblica da anni tabelle contenenti valori indicativi di riferimento dei costi delle imprese. Non sono tariffe minime obbligatorie: rappresentano parametri conoscitivi che possono essere utilizzati nella valutazione economica dei servizi, ma che nella concreta contrattazione tra vettori e committenti hanno spesso avuto un’incidenza modesta.
Ora, però, il decreto Autotrasporto attribuisce loro una nuova funzione. Per rendere applicabile il meccanismo di adeguamento della componente carburante, il MIT è infatti chiamato a pubblicare e aggiornare trimestralmente valori percentuali minimi e massimi dell’incidenza del gasolio sui costi complessivi di esercizio, distinti per classi di peso dei veicoli. E per elaborarli dovrà utilizzare proprio le tabelle dei costi indicativi.
Per i contratti non stipulati in forma scritta, il valore minimo diventa un parametro obbligatorio per determinare la quota carburante da indicare distintamente in fattura. Nei nuovi contratti scritti, invece, i valori ministeriali costituiscono riferimenti, ferma restando l’autonomia negoziale delle parti.
È un piccolo paradosso: tabelle che per anni hanno pesato poco nella determinazione concreta delle tariffe tornano utili per dare applicazione a una regola che dovrebbe rendere più trasparente l’adeguamento dei corrispettivi. Non sono tornati i vecchi costi minimi obbligatori, ma un riferimento economico finora largamente trascurato acquista una precisa funzione normativa.
E se il credito d’imposta aiutasse a far funzionare la fuel surcharge?
È proprio alla luce di queste novità che la proposta di Confindustria merita di essere valutata anche da una prospettiva diversa rispetto alla contrapposizione tra associazioni. Se un committente potesse accedere a un credito d’imposta soltanto dimostrando di aver effettivamente riconosciuto e pagato l’adeguamento legato al carburante, avrebbe un incentivo economico a rispettare quel meccanismo. E il vettore potrebbe incontrare meno resistenze nel vedersi riconosciuto il maggiore costo.
In questo senso, un’agevolazione pensata per sostenere la committenza potrebbe indirettamente diventare uno strumento per rafforzare la fuel surcharge. Perché ciò accada, naturalmente, servirebbero condizioni precise: il beneficio dovrebbe riguardare soltanto incrementi effettivamente sostenuti e documentati, evitando che vengano successivamente riassorbiti attraverso richieste di sconti o riduzioni tariffarie. Andrebbero inoltre valutate la disponibilità delle risorse e la compatibilità con la disciplina europea degli aiuti di Stato.
Non è un risultato scontato, né necessariamente quello immaginato da Confindustria. Ma è una possibilità che merita attenzione. Perché le posizioni di Destro e Uggè, pur partendo da interessi differenti, non sono del tutto inconciliabili. Il primo chiede che venga riconosciuto anche lo sforzo economico dei committenti. Il secondo pretende che gli adeguamenti dovuti ai vettori non vengano successivamente rimangiati.
La questione, allora, non è soltanto decidere a chi concedere un credito d’imposta. È costruire un sistema nel quale il riconoscimento del maggiore costo del carburante diventi effettivo e verificabile, senza che ogni soggetto cerchi poi di trasferirlo su quello contrattualmente più debole. Se un credito fiscale riuscisse a favorire questo risultato, potrebbe rivelarsi utile non soltanto alla competitività dell’industria, ma anche a quella dell’autotrasporto.