L’ultimo miglio è un mercato in forte trasformazione: crescono imprese, pacchi e fatturato, mentre diminuisce il ricavo medio per spedizione. L’eCommerce e la pandemia hanno accelerato un’evoluzione già in corso, portando nei centri urbani una platea sempre più eterogenea di corrieri, trasportatori, fornitori dei grandi operatori e reti specializzate. Il settore deve però confrontarsi con centri congestionati, regole comunali differenti, tempi compressi, costi crescenti e un parco di veicoli commerciali con un’età media di circa 15 anni.
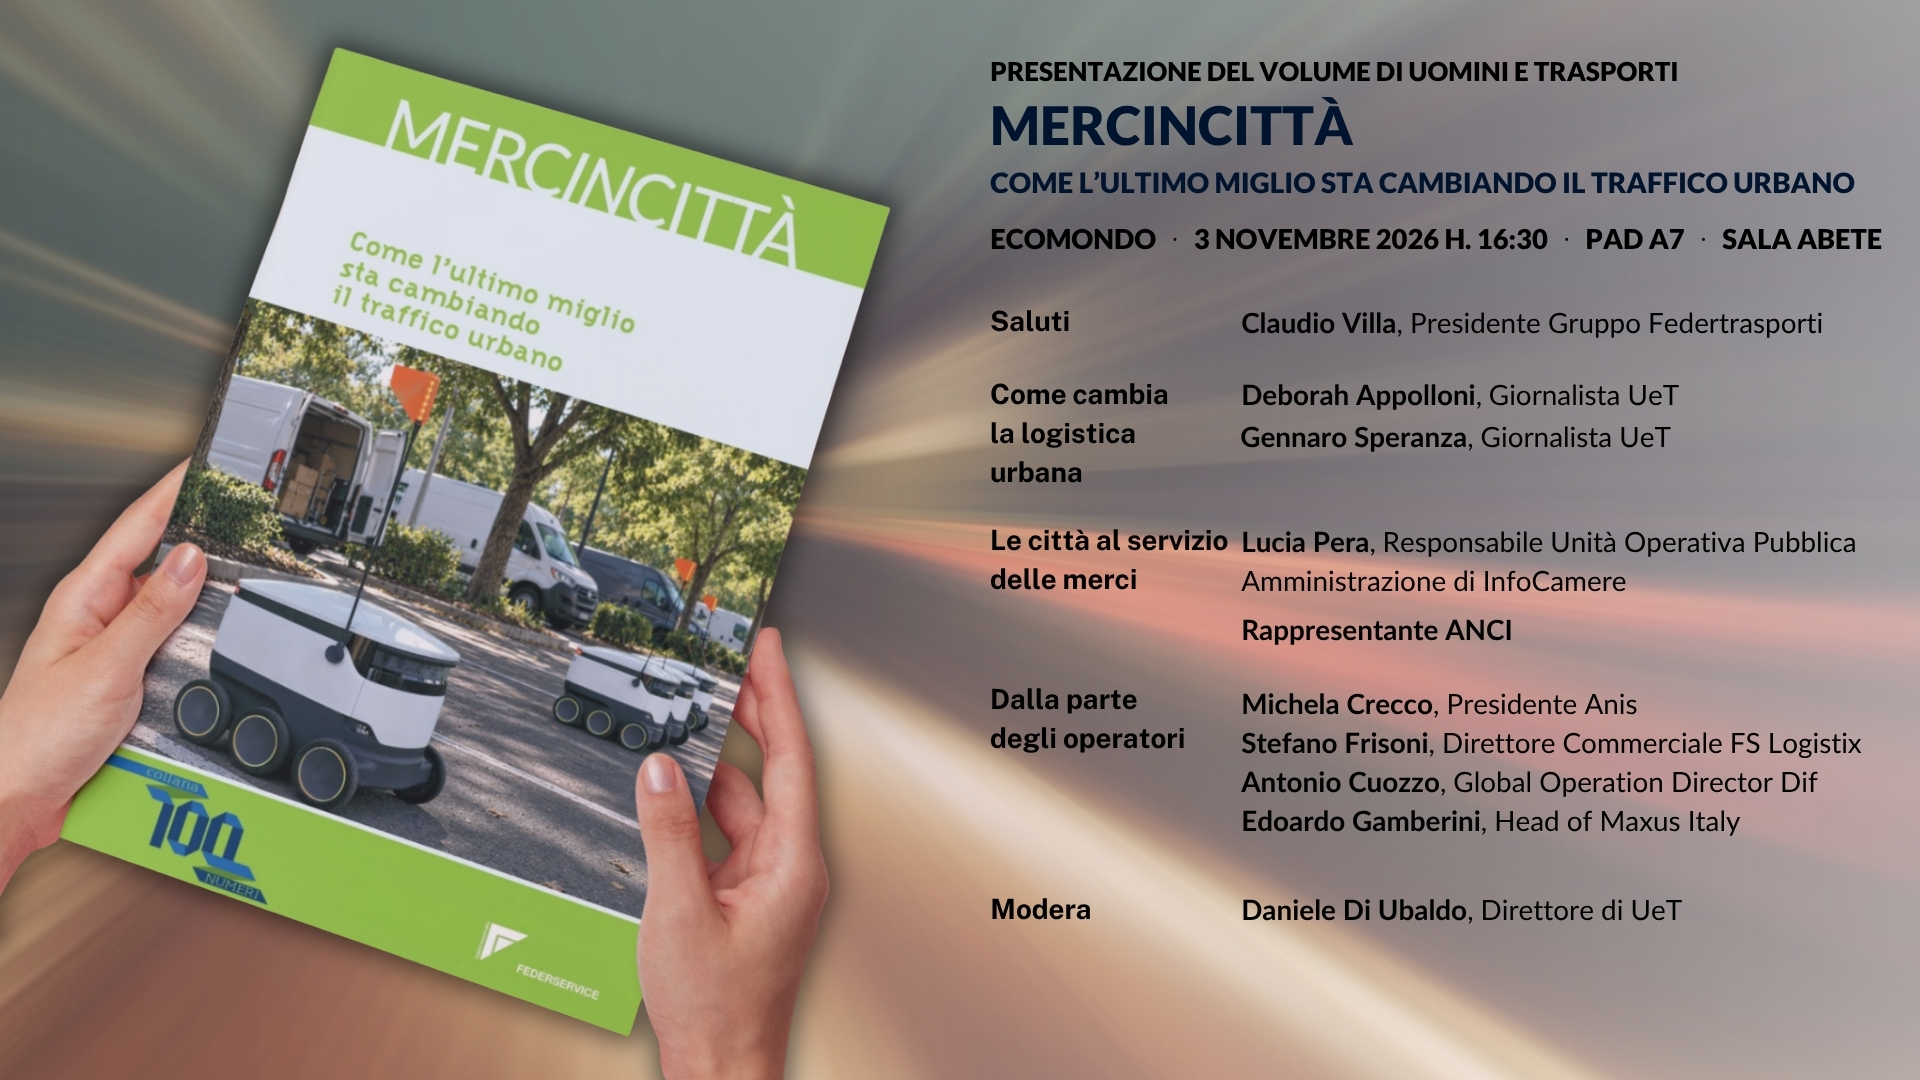
È questo il panorama che emerge da «Mercincittà – Come l’ultimo miglio sta cambiando il traffico urbano», nuova pubblicazione della collana 100 Numeri, a cura di Uomini e Trasporti, che sarà presentata il 3 novembre a Rimini in occasione di Ecomondo. Un volume che guarda oltre il mercato dei pacchi, per raccontare tutto ciò che ogni giorno deve raggiungere città, negozi, ristoranti, farmacie e abitazioni. Perché la logistica urbana non è soltanto consegna a domicilio, ma un insieme di flussi che condividono strade, spazi e infrastrutture.
L’appuntamento è il 3 novembre 2026 alle ore 16.30, alla Fiera di Rimini, nell’ambito di Ecomondo, padiglione A7, sala Abete. La partecipazione all’evento è gratuita, previa registrazione alla fiera Ecomondo. Il volume sarà distribuito gratuitamente ai presenti fino a esaurimento delle copie disponibili.
Come «100 numeri per capire l’autotrasporto», arrivato quest’anno alla quinta edizione, anche questa indagine parte dai dati forniti da InfoCamere-Unioncamere per ricostruire l’evoluzione del settore nell’ultimo decennio. A giugno 2026 le imprese italiane di trasporto espresso e corriere erano 5.579, il 31,7% in più rispetto al 2017. Il 65,8% è costituito da imprese individuali, cresciute del 51,6%, mentre le società di capitali sono salite da 1.111 a 1.479, con un aumento del 33,1%. A mostrare la fragilità del sistema è però il tasso di turnover, passato dal 12% del 2017 al 20,4% nel 2025. Un continuo ingresso e uscita di imprese, attratte dalle prospettive di crescita ma esposte alla pressione sui costi e sui margini. E i volumi continuano ad aumentare.
Nel 2025, secondo AGCOM, in Italia sono stati movimentati quasi 1,2 miliardi di pacchi, il 5,9% in più rispetto al 2024 e il 29% rispetto al 2021. Le spedizioni nazionali hanno raggiunto 1,028 miliardi, quelle internazionali 171 milioni, con una crescita del 12,6% in un anno. I ricavi complessivi hanno toccato 7,16 miliardi di euro, ma il valore medio per pacco è sceso a 5,98 euro, il 6,2% in meno rispetto al 2021. E la corsa non si è fermata: nel primo trimestre 2026 i pacchi consegnati sono stati quasi 307 milioni, in aumento del 7,7%.
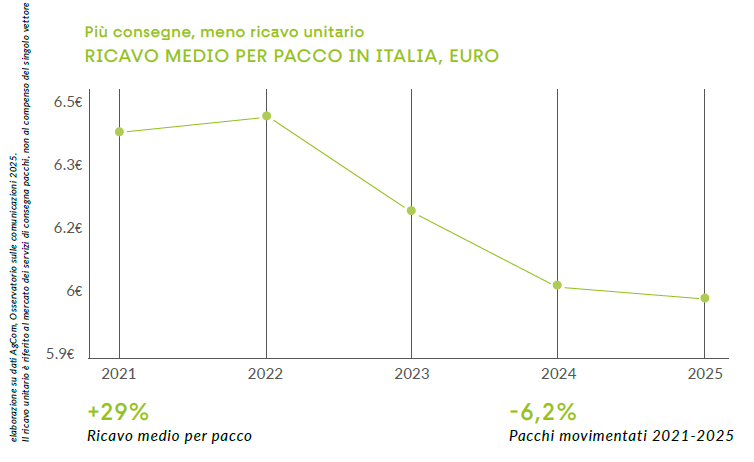
È il paradosso dell’ultimo miglio: le consegne si moltiplicano, ma il ricavo unitario si assottiglia. Un dato medio di mercato che non coincide con la remunerazione del singolo subvettore, ma racconta bene la pressione economica lungo la filiera. Si tratta peraltro di un mercato concentrato intorno a pochi grandi operatori che gestiscono reti articolate di fornitori di trasporto e logistica. Nel segmento dei pacchi Amazon guida per ricavi, davanti a Poste Italiane, BRT, DHL, UPS e GLS. La competizione si gioca sempre più sulle dimensioni e sulla capillarità delle reti. Si spiegano così l’acquisizione di InPost da parte del consorzio che comprende FedEx e Advent, la joint venture Locker Italia tra Poste e DHL e l’acquisizione di Fermopoint da parte di BRT. Operazioni differenti, accomunate dalla ricerca di maggiore densità e capacità distributiva.
Alla base della trasformazione rimane l’eCommerce. In dieci anni il valore degli acquisti online di prodotti è passato da 9,5 a 42,6 miliardi di euro. La penetrazione sui consumi di prodotto, pari all’11,5% nel 2026, resta inferiore a quella dei principali mercati europei e indica ulteriori possibilità di crescita. La nuova fase sarà sempre più omnicanale: consegna a domicilio, ritiro in negozio, locker e punti di prossimità convivono nello stesso sistema. Ma il volume guarda anche alle merci che non passano da un carrello digitale: alimenti destinati ai ristoranti, farmaci da distribuire in poche ore, prodotti per il commercio, materiali e rifiuti da movimentare. Flussi molto diversi, accomunati dalla necessità di trovare spazio e tempi certi all’interno delle città.
È qui che «Mercincittà» sposta lo sguardo dai numeri alle soluzioni. Elettrificazione dei veicoli, cargo bike, micro-hub, locker, gestione digitale degli stalli, robot e droni vengono analizzati non come risposte universali, ma come strumenti da misurare sulla produttività delle consegne. Fino all’Atlante conclusivo, che confronta le regole di accesso e distribuzione delle merci in sei grandi città italiane. Perché il vero obiettivo non è soltanto portare più merci in città. È farlo impiegando meno tempo, meno spazio e meno risorse.
MERCINCITTÀ: La guida degli esperti
LE LEVE PER RECUPERARE LA MARGINALITÀ
La sfida più importante per i fornitori dell’ultimo miglio, le aziende che materialmente effettuano le consegne per i grandi brand, è recuperare marginalità. Quali leve permettono di riguadagnare (o almeno non perdere) margine sulla singola consegna? Lo abbiamo chiesto a tre esperti: Valentina Pontiggia, direttrice dell’Osservatorio eCommerce B2c della School of Management del Politecnico di Milano, Massimo Marciani, presidente di FIT Consulting, e Pietro Spirito, esperto di trasporti e docente di Management delle infrastrutture all’Universitas Mercatorum.
Per Pontiggia, una parte dell’efficienza si costruisce prima che la domanda entri nella rete, governando promesse, picchi e capacità. Il legame tra decisioni commerciali e costo logistico emerge soprattutto nei picchi: se magazzino, flotta e organici sono dimensionati sul massimo, per buona parte dell’anno resta capacità inutilizzata; se lo sono sulla media, nei giorni di punta aumentano straordinari, mezzi reperiti all’ultimo momento, personale aggiuntivo, ritardi ed errori. Le leve sono dunque «distribuire la domanda su più giorni; prepararla in anticipo; aggiungere flessibilità quando serve».
Secondo Marciani, la marginalità si recupera nell’incontro con la città, trasformando dispersione in densità e incertezza in prevedibilità. «Nell’ultimo miglio – sottolinea – il problema non sono tanto i chilometri. Il problema vero è l’incertezza. Il chilometro, bene o male, lo sappiamo pianificare. Quello che non sappiamo è quanto durerà una fermata, se troveremo uno spazio per scaricare, se il destinatario sarà presente, se dovremo tornare una seconda volta, quanti colli riusciremo a consegnare nello stesso punto. È lì che si perde produttività e quindi margine». Per questo l’attenzione va spostata dal costo chilometrico al costo della consegna riuscita, un obiettivo che si avvicina con micro-hub, locker e punti di ritiro, infrastrutture che ricompattano giri e flussi.
Spirito richiama infine il livello collettivo: evitare che operatori diversi replichino capacità, infrastrutture e informazioni che potrebbero usare insieme. Locker, micro-hub, cargo bike, algoritmi e stalli restano semplici strumenti: diventano soluzioni solo se permettono di completare lo stesso servizio con meno tempo, spazio o capacità, senza spostare il costo altrove.