C’è tempo fino al 2 novembre 2026 (il 31 ottobre cade di sabato) per decidere se accettare la proposta di concordato preventivo biennale per il 2026 e il 2027. La scelta riguarda artigiani, commercianti e PMI soggetti agli ISA, si esercita con il modello CPB e non si può revocare. La scheda di sintesi nel cassetto fiscale aiuta a orientarsi, ma il voto ISA che riporta è di solito quello del 2024, mentre la proposta nasce dai dati del 2025.
Cosa si sottoscrive
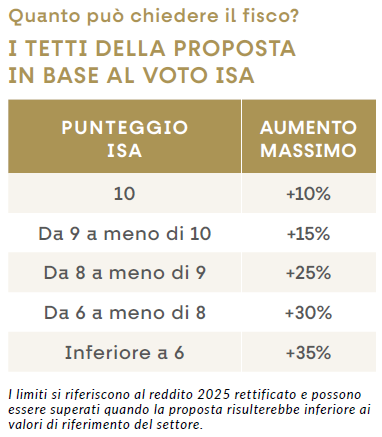
Chi aderisce accetta che per due anni il reddito d’impresa e la base IRAP siano quelli indicati dal Fisco, qualunque sia il risultato reale. La proposta parte dal reddito effettivo 2025, corretto in base al voto ISA e ai valori di riferimento del settore. Novità utile per chi nel 2025 ha un voto basso: se l’ISA è tra il 6 e l’8 la proposta non può superare di oltre il 30% il reddito 2025, se è sotto il 6 di oltre il 35%, salvo che il risultato scenda sotto il minimo di settore.
I benefici
Il primo riguarda il reddito: se l’impresa guadagna più di quanto concordato, la parte eccedente non rileva ai fini delle imposte sui redditi e dell’IRAP; per chi è iscritto all’INPS, anche i contributi si calcolano sul reddito concordato, ferma la facoltà di versarli sul maggior reddito effettivo. Il reddito effettivo continua comunque a contare per detrazioni, deduzioni e agevolazioni anche non fiscali. In più, facoltativamente, la quota di reddito concordato che supera il reddito 2025 (depurato delle componenti straordinarie) può essere assoggettata a un’imposta sostitutiva delle imposte sui redditi e delle addizionali del 10, 12 o 15%, in base al voto ISA 2025. L’aliquota agevolata vale fino a 85.000 euro di differenza; oltre si applica il 43% per i soggetti IRPEF e il 24% per i soggetti IRES.
Il secondo è la tutela dai controlli: chi aderisce non può subire gli accertamenti sul reddito previsti dall’art. 39 del DPR 600/1973, compresi quelli basati su presunzioni, e ottiene i vantaggi del regime premiale ISA come se avesse il voto massimo (compensazioni senza visto, esclusione dalla disciplina delle società di comodo). Chi rinnova dopo il 2024-2025 ha qualcosa in più: compensazioni senza visto fino a 70.000 euro per imposte dirette e IRAP e fino a 100.000 euro per l’IVA, rimborsi IVA senza visto o garanzia fino a 100.000 euro, imposte rateizzabili senza interessi, termini di accertamento anticipati di due anni anziché uno e acconti calcolati senza maggiorazioni.
Il ravvedimento speciale, solo per chi rinnova
A differenza del passato, la sanatoria degli anni pregressi è riservata a chi rinnova. Si possono definire, a scelta, uno o più anni dal 2020 al 2023; con ricavi fino a 5.164.569 euro possono accedervi anche le imprese che in quegli anni erano escluse dagli ISA per il Covid, per non normale svolgimento dell’attività o per pluralità di attività. Si paga una sostitutiva su un reddito «teorico»: quello dichiarato, aumentato dal 5% (voto ISA 10) al 50% (voto sotto 3); l’aliquota è del 10, 12 o 15% e del 3,9% per l’IRAP, con uno sconto del 30% per il 2020 e il 2021 e un minimo di 1.000 euro per anno sulle imposte sui redditi. Il versamento va fatto tra il 1° gennaio e il 15 marzo 2027, anche in dieci rate con interessi al tasso legale. Sanare il 2023, anno su cui era stato calcolato il primo concordato, riduce il rischio di perdere anche il biennio 2024-2025.
Ci sono però limiti: la protezione riguarda gli accertamenti sul reddito e, per l’IVA, solo quelli presuntivi; restano possibili i controlli automatici, il recupero di crediti inesistenti e le richieste di documenti. Se prima del pagamento arrivasse un verbale o uno schema di atto di accertamento, per quell’anno la sanatoria salterebbe, e a fine anno le notifiche si intensificano. Per gli anni sanati, infine, i termini di accertamento si allungano fino al 31 dicembre 2029.
Il rovescio della medaglia
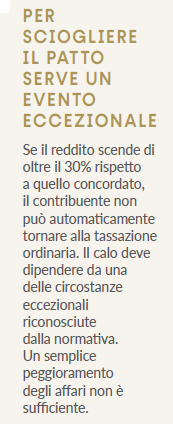
Il reddito fissato funziona in entrambe le direzioni: se gli affari vanno peggio si paga comunque sul reddito concordato, e uscire è possibile solo in situazioni eccezionali (calamità, sospensione dell’attività, liquidazione) con un calo di oltre il 30% rispetto al concordato; per il 2026, ormai a ottobre, le previsioni sono abbastanza attendibili, il 2027 resta un’incognita. Chi ha di solito voti ISA oltre 8,5 gode già di parte delle tutele e potrebbe trovare il patto meno conveniente.
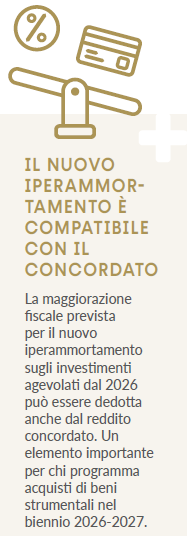
In ogni caso, per l’IVA la protezione dagli accertamenti è solo parziale e optando per il CPB si perdono le variazioni in diminuzione non previste dalla disciplina del concordato, come il patent box o i vecchi super e iperammortamenti; inoltre, se il reddito reale supera quello concordato, si alza l’asticella per la proposta successiva. Un altro deterrente: per chi rinnova, i termini di accertamento in scadenza a fine 2026 slittano di un anno.
Cessazione e decadenza: due uscite diverse
Con la cessazione, dall’anno in cui si verifica l’evento si torna alle regole ordinarie e si dichiara il reddito effettivo; se l’evento si verifica nel 2027, il 2026 resta concordato. La cessazione scatta per chiusura dell’attività, passaggio a un’attività con un ISA diverso, fusione, scissione, conferimento o cessione d’azienda (sia per chi cede sia per chi riceve), superamento della soglia di ricavi, passaggio al regime forfettario o eventi eccezionali come quelli visti sopra. La decadenza è più pesante: vale per entrambi gli anni, annulla i benefici con effetto retroattivo e obbliga a pagare sul più alto tra reddito concordato e reddito effettivo, oltre a far perdere la protezione del ravvedimento speciale e, secondo l’Agenzia, a comportare il recupero degli interessi sulle rate.
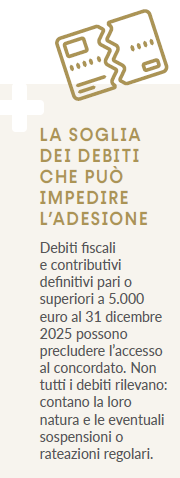
Si decade se un accertamento fa emergere ricavi non dichiarati o costi inesistenti oltre il 30% dei ricavi, per gli anni concordati o per il 2025; se i dati ISA comunicati erano inesatti al punto da ridurre la proposta di oltre il 30%; in caso di reati tributari, omesse dichiarazioni, tre violazioni sui corrispettivi in giorni diversi, rifiuto di esibire i documenti, mancata installazione o manomissione del registratore telematico; se non si pagano le imposte concordate entro 60 giorni dall’avviso bonario. Alcune violazioni si possono sanare con il ravvedimento operoso prima che inizino i controlli. Due novità alleggeriscono il quadro: una dichiarazione integrativa del 2025 non fa più decadere e la proposta viene ricalcolata sui nuovi dati; inoltre chi aderisce senza averne i requisiti, per esempio perché ha debiti fiscali o contributivi di almeno 5.000 euro al 31 dicembre 2025, non decade ma vede l’adesione considerata «priva di effetti».
La prova dei numeri
Secondo scenario: nel 2027 il reddito scende a 55.000 euro. Il calo rispetto ai 75.000 concordati è inferiore al 30%, quindi il concordato prosegue: si dichiarano comunque 75.000 euro, 20.000 in più del guadagno effettivo. Il saldo del biennio dipende quindi dal rapporto tra il reddito in più del 2026 e l’eventuale calo del 2027, oggi difficile da prevedere. Prima di firmare conviene simulare più scenari, controllare debiti e rateazioni al 31 dicembre 2025 e verificare eventuali operazioni straordinarie o cambi di soci previsti per il 2027.