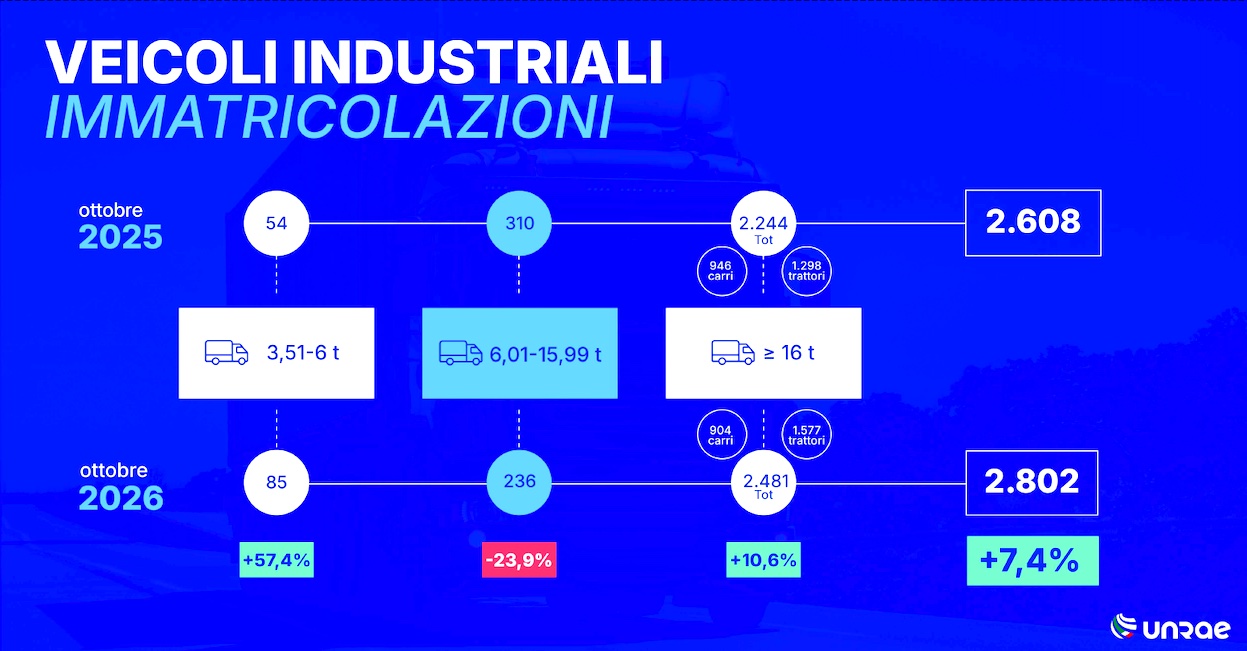
Il gasolio costa circa 2,25 euro al litro, le imprese di autotrasporto denunciano costi insostenibili, chiedono ristori e, in alcuni casi, arrivano persino a fermare i camion. Eppure, mentre il settore protesta, qualcuno continua a comprarne di nuovi. Anzi, a ottobre ne ha comprati decisamente di più. Secondo i dati UNRAE, le immatricolazioni di veicoli industriali sono cresciute del 7,4%, raggiungendo 2.802 unità. Ma il dato più sorprendente riguarda i trattori stradali: 1.577 immatricolazioni, il 21,5% in più rispetto a ottobre 2025. È il miglior risultato mensile dell’anno.
Come si spiega? L’autotrasporto sta meglio di quanto raccontino le proteste? Oppure dietro questi acquisti si nascondono ragioni economiche meno immediate?
Una possibile risposta parte da una considerazione: il caro gasolio non colpisce tutte le imprese allo stesso modo. Per alcune rappresenta un aumento dei costi che riescono, almeno in parte, a trasferire al committente. Per altre diventa un peso che grava direttamente sui margini. E questa differenza potrebbe contribuire a spiegare perché qualcuno continua a rinnovare la flotta mentre qualcun altro fatica persino a mantenere in equilibrio i conti.
I camion di ottobre sono stati decisi mesi fa
Prima, però, occorre chiarire un aspetto. Le immatricolazioni non coincidono necessariamente con le decisioni di acquisto. Come ricorda Massimo Artusi, presidente di Federauto, i camion immatricolati oggi riflettono mediamente una domanda maturata sei o sette mesi prima. Significa che una parte consistente delle consegne di ottobre potrebbe derivare da ordini effettuati in primavera, quando le imprese avevano formulato programmi di investimento sulla base di condizioni e aspettative differenti.
Il mercato, insomma, potrebbe continuare a crescere anche mentre le decisioni di acquisto stanno già rallentando. Lo stesso Artusi invita a non farsi illusioni e considera la crescita attuale una possibile quiete prima della tempesta. Un’avvertenza importante, perché impedisce di interpretare automaticamente il +7,4% come un segnale di ritrovata fiducia.
Resta però un fatto: nel corso del 2026, mentre il costo del carburante aumentava e le difficoltà del settore diventavano sempre più evidenti, una parte delle imprese ha continuato a programmare il rinnovo dei mezzi.
Non crescono tutti i camion. Crescono soprattutto i trattori
Il secondo elemento è ancora più significativo. A crescere non è l’intero mercato in maniera uniforme. Sono soprattutto i trattori stradali, vale a dire i veicoli maggiormente utilizzati nel trasporto merci a medio e lungo raggio. A ottobre, mentre i trattori guadagnano il 21,5%, i carri sopra le 16 tonnellate arretrano del 4,4% e i veicoli tra 6 e 16 tonnellate perdono addirittura il 23,9%.
La divaricazione è ancora più evidente osservando i primi dieci mesi del 2026. Il mercato complessivo cresce del 3,4%, ma i trattori avanzano del 14,1%, mentre i carri pesanti scendono del 7,3%.
In termini assoluti, i trattori stradali hanno guadagnato 1.592 immatricolazioni rispetto al 2025, mentre l’intero mercato ne ha guadagnate soltanto 801. Significa che tutti gli altri segmenti, considerati insieme, hanno registrato una flessione.
Non siamo quindi davanti a un’espansione generalizzata della domanda, ma a una crescita fortemente selettiva. Ed è proprio questa selettività che merita di essere approfondita.
La fuel surcharge potrebbe fare la differenza
Qui entra in gioco una variabile che raramente viene messa in relazione con il mercato dei veicoli: la capacità delle imprese di ottenere l’adeguamento dei corrispettivi al prezzo del carburante. Chi riesce a farsi riconoscere la fuel surcharge non guadagna automaticamente di più. Semplicemente, evita di assorbire integralmente un costo che, quando il gasolio aumenta, può compromettere rapidamente l’equilibrio economico del trasporto.
La differenza è tutt’altro che marginale. Un’impresa che riesce a recuperare gli aumenti conserva una maggiore stabilità dei margini, può programmare investimenti e dispone di condizioni finanziarie potenzialmente migliori. Chi invece deve sostenere da solo i rincari vede diminuire le risorse disponibili, rinvia gli acquisti e rischia di consumare progressivamente la propria capacità di investimento.
Il decreto-legge 193/2026, entrato in vigore il 24 ottobre, ha rafforzato il meccanismo di adeguamento, introducendo nuovi parametri per determinare l’incidenza del carburante e intervenendo anche sui rapporti non scritti. È una novità importante per il futuro, ma troppo recente per spiegare le immatricolazioni di ottobre. La questione, del resto, precede il decreto: riguarda la capacità delle imprese di far valere concretamente una tutela economica nei rapporti con i propri committenti.
Quando il gasolio costa tanto, consumarne meno vale di più
C’è poi una seconda spiegazione, apparentemente paradossale: proprio l’aumento del prezzo del carburante può rendere più conveniente sostituire un camion vecchio con uno nuovo. Per un trattore stradale che percorre 120 mila chilometri l’anno, anche una riduzione relativamente modesta dei consumi può tradursi in un risparmio significativo.
Ipotizzando un consumo di 30 litri ogni 100 chilometri, una riduzione del 3% consentirebbe di risparmiare 1.080 litri di gasolio all’anno. Con un prezzo alla pompa di 2,25 euro al litro, si tratta di oltre 2.400 euro di carburante risparmiato, al lordo dei recuperi fiscali applicabili.
Naturalmente, è soltanto un esempio. Il risparmio effettivo dipende dalle condizioni di utilizzo, dal veicolo sostituito, dalle percorrenze e dal trattamento fiscale del carburante. E da solo non basta necessariamente a ripagare un investimento importante.
Ma ai minori consumi possono aggiungersi una maggiore affidabilità, interventi manutentivi più prevedibili, minori tempi di fermo, sistemi di assistenza alla guida più evoluti e strumenti digitali per controllare le prestazioni del veicolo. La tecnologia, insomma, non serve soltanto a rendere un camion più moderno. Può renderlo anche economicamente più efficiente.
Comprare un camion nuovo non significa necessariamente investire perché si guadagna di più. Talvolta significa investire proprio per evitare di guadagnare ancora meno.
Il circolo virtuoso di chi investe. E quello vizioso di chi non può
È a questo punto che le due questioni, fuel surcharge e rinnovo tecnologico, finiscono per incrociarsi. Immaginiamo due imprese che operano sullo stesso mercato, con percorrenze e tipologie di trasporto confrontabili.
La prima riesce a recuperare contrattualmente gran parte degli aumenti del carburante. Conserva una marginalità sufficiente, mantiene una buona capacità finanziaria e può programmare la sostituzione dei veicoli. I nuovi camion consumano meno, offrono prestazioni migliori e possono ridurre alcuni costi operativi. Questo contribuisce a rafforzare ulteriormente la competitività dell’impresa.
La seconda, invece, non riesce a ottenere lo stesso adeguamento tariffario. Ogni aumento del gasolio comprime i suoi margini. Il rinnovo della flotta viene rinviato, i veicoli invecchiano e il costo operativo rischia di rimanere relativamente più elevato. L’impresa si trova così a sostenere costi maggiori proprio mentre dispone di meno risorse per ridurli.
Nel primo caso, la capacità di proteggere i margini alimenta quella di investire. Nel secondo, la perdita di marginalità rischia di trasformarsi in una perdita progressiva di competitività. Naturalmente, non è una divisione automatica. Contano anche il livello di indebitamento, la qualità dei contratti, le percorrenze, l’organizzazione aziendale e le condizioni di accesso al credito. E non tutti i camion nuovi sono necessariamente più convenienti di quelli che sostituiscono.
Ma il meccanismo economico è plausibile. E apre una domanda importante: quanto della crescita delle immatricolazioni dipende dalla capacità delle imprese più solide di continuare a investire, mentre quelle più fragili sono costrette ad aspettare?
Il problema dei sub-vettori: quando la tutela si ferma a metà filiera
C’è un aspetto che rende questa lettura ancora più interessante. Il mercato dell’autotrasporto non è formato soltanto da imprese che trattano direttamente con i committenti. Una parte significativa delle prestazioni viene affidata attraverso rapporti di sub-trasporto.
Ed è proprio lungo questa filiera che potrebbe crearsi una delle differenze più marcate.
Un’impresa strutturata può avere la forza commerciale e contrattuale necessaria per ottenere dal committente l’adeguamento del carburante. Ma ciò non garantisce automaticamente che lo stesso riconoscimento arrivi, nelle medesime condizioni, all’impresa che materialmente esegue il trasporto. Se il recupero dei rincari si interrompe o si riduce lungo la catena, il sub-vettore rischia di sopportare una quota di costi che altri operatori riescono invece a trasferire. E se dispone di una flotta più anziana, con consumi relativamente più elevati, il problema può diventare doppio: sostiene maggiori costi operativi e, contemporaneamente, ha meno possibilità di investire per ridurli.
È un’ipotesi che meriterebbe una verifica sul campo, perché potrebbe aiutare a comprendere non soltanto le diverse condizioni economiche delle imprese, ma anche alcune tensioni emerse durante le recenti proteste.
Chi può investire continua a farlo. Gli altri aspettano
Anche tra i dati Federauto c’è qualche indizio interessante. A ottobre, nel segmento dei trattori stradali, il dato interessante non è tanto quello riferito alla crescita delle immatricolazioni (+16,6%), ma il fatto che il noleggio abbia registrato addirittura un incremento del 281,3%, raggiungendo 122 unità. Progressione notevole, seppure riferita a volumi ancora contenuti.
Il noleggio può costituire una soluzione per utilizzare veicoli nuovi senza affrontare le stesse esigenze di capitale iniziale dell’acquisto diretto. Può inoltre consentire una maggiore flessibilità nella gestione della capacità di trasporto e, a seconda delle formule contrattuali, una più elevata prevedibilità dei costi.
Ma anche questa possibilità presuppone condizioni economiche e finanziarie adeguate.
Il risultato è che il mercato potrebbe trovarsi davanti a una divaricazione crescente: da una parte imprese che riescono a utilizzare l’innovazione tecnologica per migliorare l’efficienza, dall’altra operatori che rimandano gli investimenti e finiscono per dipendere sempre più da mezzi anziani.
Non sappiamo ancora quanto questo fenomeno pesi effettivamente sulle immatricolazioni. Ma è una chiave di lettura che i dati invitano almeno a considerare.
Si comprano camion nuovi. Ma quasi sempre a gasolio
C’è infine un altro paradosso. Nonostante il caro carburante e le pressioni europee per la decarbonizzazione, il mercato dei trattori stradali continua a scegliere quasi esclusivamente il diesel.
Secondo Federauto, a ottobre il 98,3% dei trattori immatricolati è alimentato a gasolio, comprese le versioni predisposte per l’impiego di biodiesel. I trattori elettrici immatricolati sono appena due.
Il messaggio è piuttosto chiaro: le imprese continuano a investire nella tecnologia che oggi ritengono più adatta alle proprie esigenze operative, anche quando il suo principale costo di esercizio è fortemente aumentato.
Non è necessariamente un rifiuto delle alternative. Piuttosto, evidenzia la difficoltà di trasformare l’offerta tecnologica in una scelta economicamente sostenibile per il trasportatore.
Su questo fronte Giovanni Dattoli, presidente della Sezione Veicoli Industriali di UNRAE, richiama il ritardo nell’attuazione del Fondo straordinario da 590 milioni di euro per il rinnovo delle flotte. Risorse stanziate ma ancora non accessibili alle imprese.
«A un anno dal Decreto istitutivo, i 590 milioni di euro del Fondo straordinario restano inaccessibili», sottolinea Dattoli, chiedendo di completare rapidamente l’iter attuativo e di riservare una quota delle risorse ai veicoli a zero emissioni oltre le 16 tonnellate.
Il presidente di UNRAE ricorda inoltre che l’anzianità media del parco italiano è di 15 anni. Un dato che conferma quanto il rinnovo dei veicoli rappresenti una necessità non soltanto ambientale, ma anche economica e operativa.
La questione, però, non riguarda esclusivamente la disponibilità di tecnologie più pulite. Riguarda anche la capacità delle imprese di sostenerne il costo e di utilizzarle in condizioni economicamente competitive.
Un mercato che cresce non è necessariamente un settore che sta bene
Alla fine, il presunto paradosso potrebbe essere meno contraddittorio di quanto sembri.
Il caro gasolio mette in difficoltà l’autotrasporto, ma non elimina il bisogno di sostituire i veicoli. Anzi, può accentuare la necessità di utilizzare mezzi più efficienti. Nel frattempo, chi riesce a proteggere i propri margini attraverso adeguamenti tariffari e rapporti commerciali più equilibrati conserva maggiori possibilità di investire.
Chi non ci riesce rischia invece di rimanere intrappolato in una condizione dalla quale diventa sempre più difficile uscire.
È ancora presto per dire se questa dinamica stia già modificando in modo strutturale la composizione del mercato. Le statistiche delle immatricolazioni non consentono di individuare chi acquista, con quali risorse e in presenza di quali condizioni contrattuali. Ma la differenza tra la forte crescita dei trattori e la debolezza degli altri segmenti suggerisce che non tutte le imprese stiano affrontando questa fase allo stesso modo.
E allora il problema non è soltanto capire perché i trasportatori continuino a comprare camion nonostante il caro gasolio. È capire quali trasportatori possono ancora permetterselo.
Perché il rischio è che il carburante finisca per pesare due volte sulle imprese più fragili: prima erodendone i margini, poi impedendo loro di acquistare quei veicoli più efficienti che consentirebbero di recuperare parte della competitività perduta.
Il risultato sarebbe un mercato nel quale chi può investire riesce a risparmiare, mentre chi avrebbe più bisogno di risparmiare non ha le risorse per investire.
E il fossato tra le due parti dell’autotrasporto, invece di restringersi, diventa ogni giorno più profondo.