
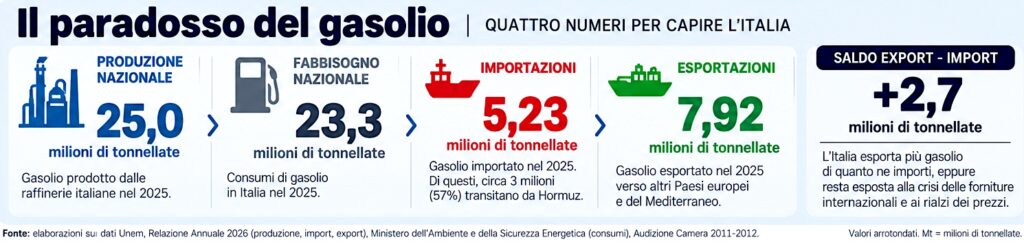
C’è un numero che rende meno scontata la crisi del gasolio che l’Italia sta attraversando: 7,92 milioni di tonnellate. È la quantità di gasolio che nel 2025 abbiamo esportato. Nello stesso anno ne abbiamo importate 5,23 milioni. E le raffinerie italiane – dati Unem – ne hanno prodotto complessivamente circa 25 milioni, a fronte di un fabbisogno nazionale di 23,3 milioni di tonnellate. In altri termini, l’Italia non è un Paese che «non produce abbastanza gasolio»: sulla carta ne produce più di quanto ne consumi ed è esportatore netto per circa 2,7 milioni di tonnellate. Eppure, è proprio la difficoltà di reperire gasolio sui mercati internazionali ad aver contribuito alla violenta crescita dei prezzi del 2026.
È questo il paradosso da cui partire per capire anche il significato della riunione convocata al Mimit per giovedì 8 ottobre dai ministri Adolfo Urso e Gilberto Pichetto Fratin. Sono stati chiamati Unem e i rappresentanti di Sonatrach, Socar-IP, Iplom, KPI, Alma Petroli, Ludoil/Isab, Eni, Saras e Innovhub. L’obiettivo dichiarato è valutare come le raffinerie nazionali possano aumentare la produzione dei principali prodotti per attenuare gli effetti della crisi internazionale sull’approvvigionamento italiano.
La domanda, però, viene automatica: se produciamo già più gasolio di quanto ne consumiamo, cosa comporterebbe produrne di più? E detto ancora più chiaramente: basterebbe a farlo costare meno?
Produciamo 25 milioni di tonnellate, ma ne importiamo 5,2
I dati 2025 fotografano meglio di qualsiasi definizione il funzionamento del sistema. L’Italia ha importato complessivamente 16,04 milioni di tonnellate di prodotti petroliferi raffinati e ne ha esportate 25,72 milioni. Dentro questi flussi si incrociano prodotti molto diversi. Di gasolio abbiamo importato 5,23 milioni di tonnellate e ne abbiamo esportate 7,92 milioni. Di benzina ne abbiamo comprate all’estero appena 720 mila tonnellate e vendute 5,81 milioni. Per il jet fuel accade esattamente il contrario: 2,59 milioni di tonnellate importate contro appena 190 mila esportate. Siamo inoltre forti esportatori di olio combustibile, con 4,54 milioni di tonnellate, e di nafta, con 2,63 milioni. La raffineria italiana, insomma, non lavora soltanto per il mercato italiano, ma è una parte del sistema di raffinazione europeo e mediterraneo.
E questo aiuta a capire perché importare ed esportare contemporaneamente gasolio non costituisca di per sé un’anomalia. Una raffineria costiera siciliana o sarda può trovare economicamente conveniente vendere un carico via nave in un altro Paese mediterraneo, mentre un operatore del Nord Italia può approvvigionarsi da una raffineria estera attraverso una catena logistica più conveniente. Entrano poi in gioco qualità del prodotto, specifiche tecniche, contratti, disponibilità dei depositi, stagionalità e prezzi.
Il saldo nazionale racconta quindi soltanto una parte della storia. Ma rimane un fatto: nel 2025 il sistema italiano produceva abbastanza gasolio da coprire, in termini aggregati, l’intero fabbisogno nazionale, ma nel 2026 è cambiato tutto. In che modo?
Il vero problema è da dove arriva quello che importiamo
Dei 5,2 milioni di tonnellate di gasolio importati dall’Italia nel 2025, circa 3 milioni, il 57%, transitavano attraverso lo Stretto di Hormuz. La dipendenza italiana da Hormuz è invece molto più bassa per il greggio: appena il 6%, circa 3,3 milioni di tonnellate. Il 42% del petrolio importato proviene infatti dall’Africa, il 30% dall’area di Azerbaijan e Kazakhstan e il 13% dagli Stati Uniti (dati Unem). Ne deriva un paradosso ancora più interessante del primo:
l’Italia è molto più esposta a Hormuz per il gasolio già raffinato che per il petrolio greggio con cui potrebbe produrre carburanti nelle proprie raffinerie. Prima della crisi questa configurazione aveva una sua logica economica. Le grandi raffinerie del Golfo hanno investito in capacità moderne, efficienti e in grado di produrre carburanti conformi alle specifiche europee. Acquistare gasolio già raffinato poteva essere competitivo rispetto a produrlo in Europa. La crisi geopolitica ha però mostrato l’altra faccia della specializzazione internazionale: ciò che è efficiente quando le rotte commerciali funzionano può diventare una vulnerabilità quando una delle principali aree esportatrici viene meno.
Ma allora perché non teniamo in Italia il gasolio che esportiamo?
È la domanda più intuitiva. E anche quella che richiede maggiore cautela. Se tutto il gasolio prodotto in Italia fosse destinato prioritariamente al mercato nazionale, aumenterebbe evidentemente la disponibilità fisica interna. Ma non è affatto scontato che il prezzo scenderebbe nella stessa proporzione. Il motivo è che il gasolio prodotto in Italia non ha un prezzo italiano. Le quotazioni industriali seguono il mercato internazionale dei prodotti raffinati. La stessa Unem rileva che nel 2025 i prezzi industriali italiani – cioè quelli al netto delle imposte – si sono mossi sostanzialmente in linea con le quotazioni internazionali e con la media europea.
Per una raffineria conta quindi anche il costo-opportunità. Se una tonnellata di gasolio può essere venduta sul mercato europeo o mediterraneo a un determinato prezzo, difficilmente verrà ceduta sul mercato italiano molto al di sotto di quel valore soltanto perché è stata prodotta in Italia. Avere una raffineria sul territorio nazionale aumenta dunque la sicurezza fisica dell’approvvigionamento, ma in un mercato aperto non crea automaticamente un carburante nazionale a prezzo inferiore.
Ed è qui che la convocazione dell’8 ottobre assume un significato particolare. Non basta domandare ai raffinatori quanto possano produrre in più. Occorrerà capire quale prodotto possano produrre, in quali quantità, con quali greggi e, soprattutto, attraverso quale meccanismo l’eventuale maggiore disponibilità dovrebbe tradursi in una riduzione della pressione sui prezzi.
Perché il gasolio è aumentato più del petrolio
La crisi del 2026 ha infatti mostrato un fenomeno che l’autotrasporto ha percepito direttamente alla pompa: il prezzo del gasolio può correre molto più velocemente di quello del greggio. La BCE ha calcolato che la componente riconducibile ai costi e margini di raffinazione e distribuzione del diesel nell’area euro è passata da circa 10 centesimi al litro in febbraio a 26 centesimi in marzo, arrivando vicino a 35 centesimi al litro nelle prime tre settimane di luglio. Il motivo è che la crisi non ha colpito soltanto il petrolio greggio, ma anche direttamente le raffinerie e le esportazioni di carburanti.
A luglio, secondo l’International Energy Agency, le lavorazioni mondiali delle raffinerie erano ancora quasi 5 milioni di barili al giorno inferiori a quelle di un anno prima. Le esportazioni di diesel da Russia, Medio Oriente e Asia risultavano inferiori di 1,3 milioni di barili al giorno, una quantità equivalente a circa il 20% dell’intero commercio marittimo mondiale di diesel.
A settembre la situazione si è ulteriormente irrigidita: le esportazioni nette di gasolio e diesel dai Paesi del Golfo in agosto erano scese a circa un quarto dei livelli precedenti alla guerra, mentre le difficoltà della raffinazione russa aggiungevano un secondo fronte di scarsità. Ecco perché il gasolio può rincarare anche quando il Brent scende o cresce molto meno: può esserci abbastanza petrolio ma non abbastanza capacità disponibile per trasformarlo nel prodotto che serve.
Il barile non diventa tutto gasolio
A questo punto potrebbe sembrare che la soluzione sia elementare: aumentare le lavorazioni delle raffinerie italiane e trasformare più petrolio in gasolio. Ma una raffineria – e qui siamo all’ennesimo paradosso di questa storia – non funziona come un impianto in cui si sceglie liberamente il prodotto finale in base alla domanda di mercato. Per la semplice ragione che il greggio è una miscela di idrocarburi. La distillazione separa le diverse frazioni e produce inevitabilmente gas, nafta, benzine, kerosene, gasoli e residui pesanti. Gli impianti di conversione – cracking, hydrocracking, coking e altri processi – possono modificare profondamente queste proporzioni, trasformando parte delle frazioni meno richieste in prodotti di maggiore valore. Ma non possono trasformare arbitrariamente l’intero barile in gasolio. È una distinzione fondamentale per interpretare un altro numero che sarà certamente al centro della riunione dell’8 ottobre.
83,3 milioni di capacità, 63,7 milioni di lavorazioni
Nel 2025 la capacità tecnico-bilanciata di raffinazione italiana è scesa a 83,3 milioni di tonnellate, dagli 87,5 milioni dell’anno precedente, soprattutto per l’avvio della conversione di Livorno in bioraffineria. Le lavorazioni complessive sono state 63,7 milioni di tonnellate, di cui 60,4 milioni di greggio. Secondo la metrica utilizzata da Unem, il tasso di utilizzo degli impianti è stato del 76%. Aritmeticamente, tra capacità e lavorazioni esiste quindi una distanza vicina ai 20 milioni di tonnellate.
Ma non significa che domani l’Italia possa produrre 20 milioni di tonnellate aggiuntive di carburanti, tantomeno 20 milioni di tonnellate di gasolio. La capacità indicata è tecnico-bilanciata, mentre l’utilizzo effettivo dipende da manutenzioni, configurazione degli impianti, convenienza economica, disponibilità e qualità dei greggi, capacità di conversione, idrogeno, desolforazione e domanda dei diversi prodotti.
Anche ENEA segnala un utilizzo particolarmente basso, ma con una metodologia differente: considerando le sole lavorazioni di greggio, colloca nel 2025 il tasso italiano leggermente sotto il 70%, contro valori superiori all’80% in Germania, Spagna e ormai anche Francia. Le due percentuali non sono quindi contraddittorie: misurano perimetri diversi. Ma raccontano la stessa cosa. Nel sistema italiano esiste capacità produttiva che oggi non viene utilizzata pienamente. Ed è precisamente quella capacità che il Governo vuole interrogare l’8 ottobre.
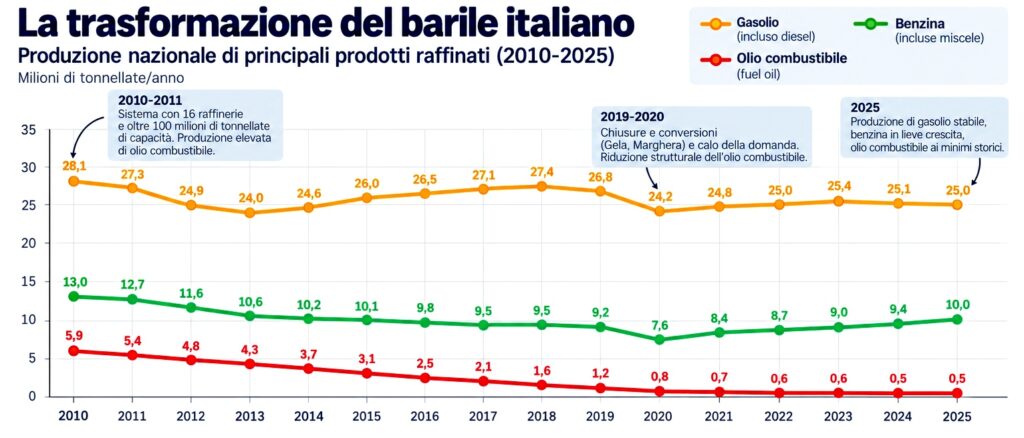
Quindici anni fa il problema era esattamente opposto
Per capire come siamo arrivati fin qui bisogna tornare all’inizio dello scorso decennio. Nel 2011 l’Italia disponeva di 16 raffinerie e di circa 105 milioni di tonnellate di capacità installata, secondo i dati presentati alla Camera durante l’indagine conoscitiva sulla crisi della raffinazione. Le lavorazioni erano già scese intorno a 73 milioni di tonnellate. C’era quindi già allora una gigantesca capacità inutilizzata. Ma c’era soprattutto un altro problema: le raffinerie italiane non producevano necessariamente il mix di prodotti che il mercato chiedeva.
L’Italia e l’Europa si erano progressivamente “dieselizzate”. Cresceva la domanda di gasolio mentre diminuiva quella di benzina e soprattutto di olio combustibile. Una parte degli impianti italiani, progettata in un’altra fase storica, aveva invece un basso livello di conversione: produceva troppa benzina e troppo olio combustibile rispetto alla domanda e non abbastanza distillati medi.
Nell’indagine parlamentare del 2011 veniva indicata esplicitamente la necessità di investire in impianti di hydrocracking per spostare le rese verso il gasolio. I numeri mostrano bene la struttura di quel sistema: nei primi nove mesi del 2011 le raffinerie italiane avevano prodotto 27,3 milioni di tonnellate di gasolio, 12,67 milioni di benzina e ancora 5,43 milioni di olio combustibile.
Quindi la storia non può essere ridotta alla formula «avevamo le raffinerie, le abbiamo chiuse e adesso ci manca il gasolio». È molto più interessante.
Quando avere una raffineria significava perdere soldi
La crisi cominciata nel 2008 aveva fatto crollare contemporaneamente domanda e margini di raffinazione. Durante l’audizione parlamentare del gennaio 2012 venne portato il caso emblematico di Cremona. La raffineria Tamoil produceva circa il 25% di olio combustibile, proprio mentre la conversione delle centrali elettriche italiane al gas aveva fatto crollare la domanda di quel prodotto. Investire per convertire maggiormente i residui avrebbe permesso di produrre più gasolio, ma avrebbe generato anche altra benzina. E nel frattempo uno dei tradizionali sbocchi dell’eccesso europeo di benzina – il mercato statunitense – stava diventando molto meno ricettivo. La raffineria di Cremona cessò così la raffinazione nel 2011 e venne trasformata in deposito.
Negli anni immediatamente successivi seguirono altre razionalizzazioni. Chiusero la raffinazione a Roma e poi a Mantova, anch’essa trasformata in polo logistico. Nel gennaio 2014 il governo indicava ancora un eccesso di capacità nazionale compreso tra 15 e 20 milioni di tonnellate e citava esplicitamente le cessazioni di Cremona, Roma e Mantova come parte di questo processo. È quasi sorprendente rileggere oggi quelle parole: nel 2014 il problema era come gestire 15-20 milioni di tonnellate di capacità ritenuta eccedente. Nel 2026 il governo convoca i raffinatori per capire quanta produzione possa essere aumentata.
Dalla chiusura alla conversione
Successivamente la trasformazione ha assunto un carattere diverso. Non più soltanto chiusura degli impianti, ma conversione verso la bioraffinazione. Porto Marghera è diventata bioraffineria nel 2014, Gela nel 2019. Livorno ha cessato l’importazione di greggio e la raffinazione tradizionale ed è in corso di trasformazione in una bioraffineria con un impianto Ecofining da 500 mila tonnellate l’anno.
È una capacità diversa, che non va semplicemente sottratta dal sistema energetico: serve a produrre HVO e, a seconda degli impianti, SAF e altri combustibili rinnovabili. Eni punta inoltre a superare complessivamente i 5 milioni di tonnellate annue di capacità di bioraffinazione entro il 2030. Anche questo rende improprio parlare semplicemente di «raffinerie perse». Una parte della capacità fossile è stata effettivamente eliminata; un’altra è stata trasformata in capacità destinata ai carburanti rinnovabili.
Da 17 raffinerie a un sistema molto più piccolo
La contrazione industriale resta comunque enorme. Nel 2007, ricorda Unem, l’Italia importava quasi 86 milioni di tonnellate di greggio e disponeva di 17 raffinerie operative. Nel 2025 le importazioni di greggio sono scese a 57,1 milioni: quasi 30 milioni in meno. La capacità di desolforazione – particolarmente significativa perché misura la possibilità di ottenere carburanti conformi alle specifiche sul contenuto di zolfo – è passata dal picco di 49,2 milioni di tonnellate del 2011 a 37,3 milioni nel 2025, quasi un quarto in meno.
Nel frattempo sono cambiate radicalmente anche le provenienze del petrolio. Nel 2025 il 41% del greggio importato arrivava dall’Africa, circa il 30% dall’area ex sovietica – in particolare Azerbaijan e Kazakhstan – e soltanto il 12% dal Medio Oriente. Ed è qui che la storia torna al punto da cui siamo partiti.
Abbiamo diversificato il petrolio. Molto meno il gasolio
La raffinazione italiana degli anni Dieci soffriva perché sul mercato mondiale stavano crescendo impianti nuovi, enormi e competitivi. Già nelle audizioni parlamentari del 2012 gli operatori italiani denunciavano che poteva risultare economicamente più conveniente importare un prodotto già raffinato piuttosto che produrlo in alcuni impianti nazionali poco efficienti. Quella trasformazione è effettivamente avvenuta.
L’Italia ha progressivamente ridotto la propria capacità e si è integrata maggiormente nel mercato internazionale dei prodotti finiti. Finché quel mercato dispone di abbondante capacità e le rotte marittime funzionano, è un sistema efficiente.
Nel 2026 è emerso il rischio incorporato in quella scelta: abbiamo diversificato molto le fonti del greggio, tanto che soltanto il 6% delle nostre importazioni attraversa Hormuz, ma contemporaneamente abbiamo acquistato quantità importanti di gasolio già raffinato proprio dalle nuove grandi raffinerie del Golfo. Risultato: il 57% del gasolio importato nel 2025 passava dallo stesso Stretto.
La crisi ha quindi colpito l’Italia in un punto apparentemente secondario della catena: non tanto nell’accesso alla materia prima, quanto nell’accesso al prodotto finito.
L’8 ottobre, allora, la domanda cambia
Alla riunione convocata da Urso e Pichetto non basterà probabilmente mettere sul tavolo gli 83,3 milioni di tonnellate di capacità e confrontarli con i 63,7 milioni lavorati. Bisognerà capire quanto di quella capacità apparentemente disponibile sia realmente utilizzabile, quanto greggio aggiuntivo possa essere lavorato, quale mix di prodotti ne uscirebbe e quanta parte possa diventare gasolio.
Ma c’è una domanda ulteriore: se l’Italia nel 2025 produceva già circa 25 milioni di tonnellate di gasolio, ne consumava 23,3, ne esportava 7,9 e contemporaneamente ne importava 5,2, cosa dovrebbe cambiare aumentando semplicemente la produzione?
Una maggiore produzione italiana avrebbe certamente valore sul piano della sicurezza degli approvvigionamenti e, se abbastanza consistente, contribuirebbe ad aumentare l’offerta complessiva di prodotti raffinati e quindi ad allentare la pressione sui crack spread. Non significa però automaticamente avere «gasolio italiano a prezzo italiano». Finché il prodotto resta liberamente commerciabile sul mercato europeo e mediterraneo, il suo valore continuerà a riflettere la domanda e l’offerta internazionale. Ed è forse questo il punto più importante che l’emergenza del 2026 ha fatto emergere: possiamo produrre abbastanza gasolio e continuare a pagarlo come se fosse scarso. Perché il prezzo non dipende soltanto da dove viene raffinato il carburante che finisce nel serbatoio, ma dal valore che quello stesso carburante assume sul mercato sul quale può essere comprato e venduto.
L’8 ottobre il Governo chiederà alle raffinerie italiane quanto possano produrre in più. I numeri suggeriscono che una capacità di risposta esiste e che vale la pena misurarla con precisione. Ma la domanda successiva sarà ancora più importante: